出産や育児に伴う休業に入る際、「休業中の手取りや社会保険料はどうなるのか?」「復職後に時短勤務で給料が下がったら将来受け取る年金まで減ってしまうのではないか?」といった不安や疑問を抱く方は少なくありません。
仕事と子育ての両立を目指す世代にとって、社会保険の制度や手続きを正しく理解し活用することは、家計と将来の資産を守る上で極めて重要です。休業中の社会保険料免除や給与見直しに伴う特例手続きは、勤務先を通じて年金事務所などへ正しく申出を行うことで、はじめてその手厚い給付と保護を受けることができます。
実は、出産・育児休業中には強力な社会保険料の免除制度が用意されているだけでなく、復職後の年金給付額を長期的に保護する知られざる仕組みまで整えられています。今回は、知らないと損をする社会保険料免除と年金防衛の仕組みについて、人事労務とライフプランの視点から押さえるべき4つのポイントを徹底解説します。
ポイント1:休業中の社会保険料は「完全免除」!しかも将来の年金額にはカウントされる
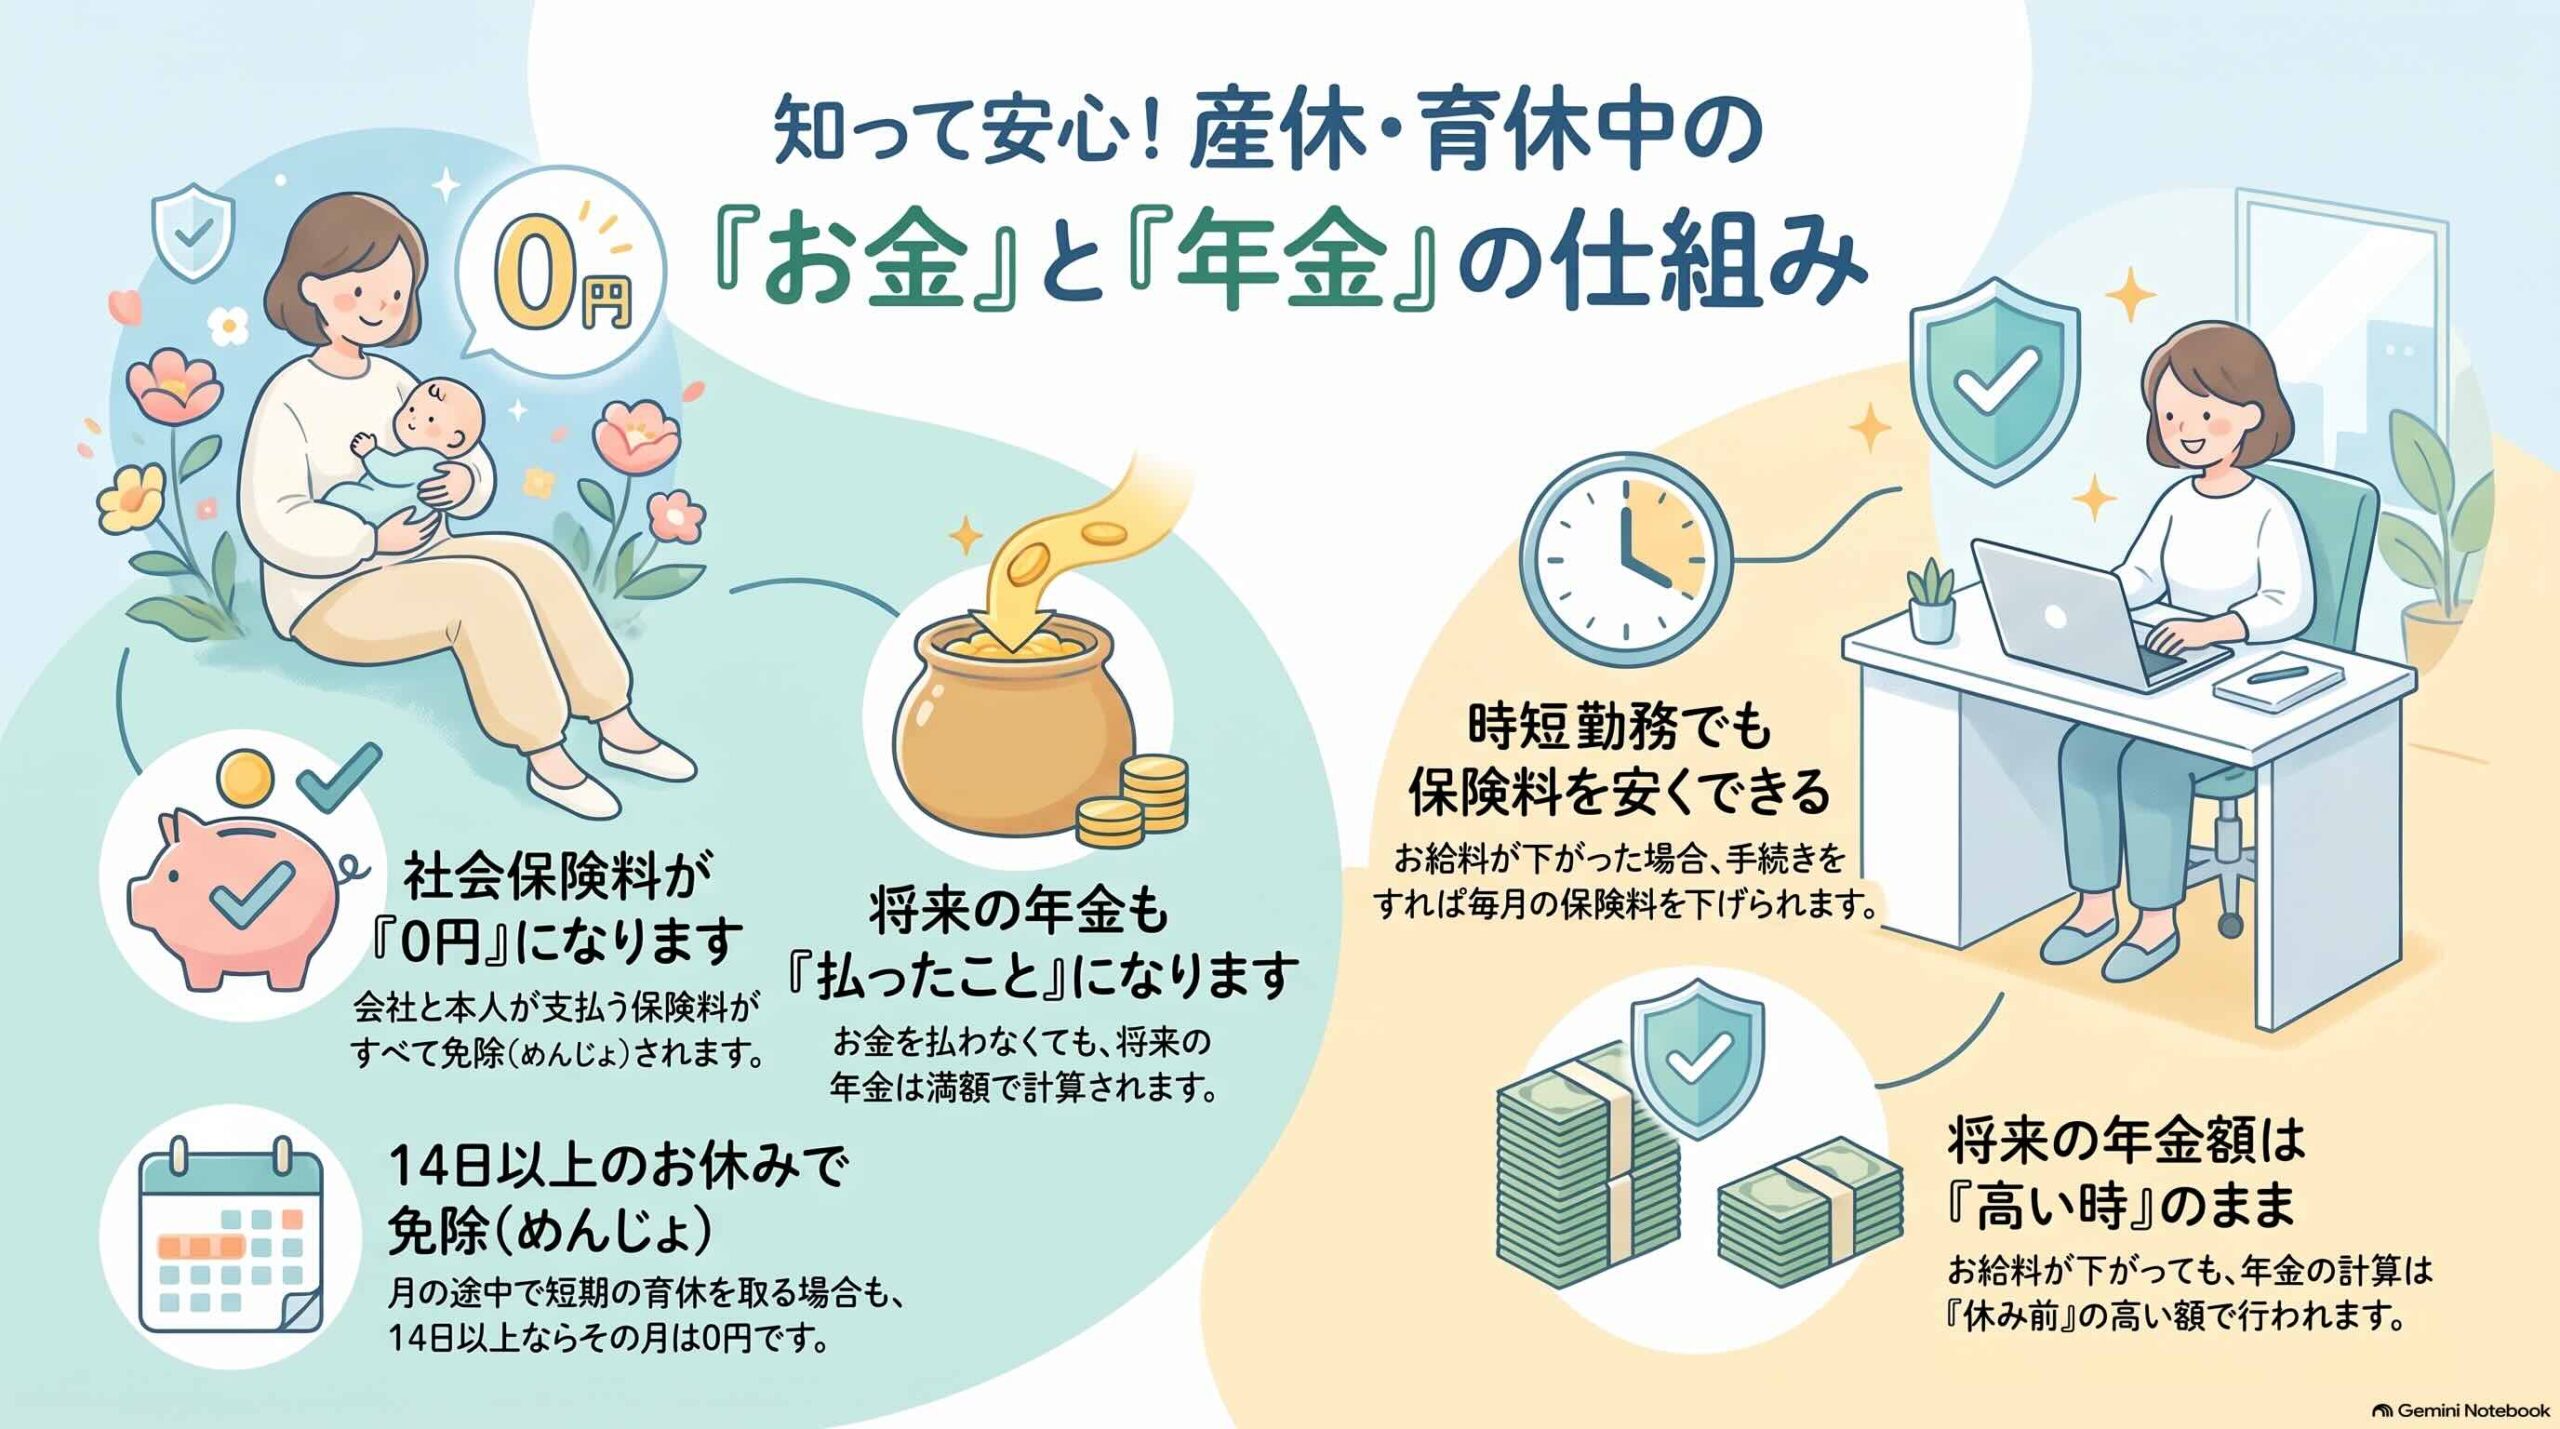
産前産後休業中、産後パパ育休期間中、および育児休業期間中は、健康保険料や厚生年金保険料といった社会保険料が従業員負担分・会社負担分ともに免除されます。また、休業中に会社から賃金が支払われない場合は、雇用保険料も発生しません(雇用保険料については免除申請等の会社での手続きは不要です)。
さらに重要なのは、この免除期間の扱いについてです。社会保険料が全額免除されているにもかかわらず、将来受け取る厚生年金額を計算する際には、「保険料を全額納めた期間」としてカウントされるという、非常に魅力的な優遇措置になっています。
【重要ポイント】
休業期間中の社会保険料は労使ともに完全免除されますが、未納扱いにはならず、将来の年金額計算においては「保険料を全額納めた期間」として扱われます。
💡 専門家の視点:自営業・フリーランス(国民年金・国民健康保険)の方へ
会社員などの社会保険だけでなく、国民健康保険でも産前産後休業中の保険料免除制度が実施されています。さらに国民年金においては、2026年10月から免除制度が拡充され、母親は産前産後期間および子どもが1歳になるまで、父親の免除期間も(当面の間)子どもが1歳になるまで年金保険料が免除される予定です。自営業やフリーランスの方も忘れずに手続きを行いましょう。
ポイント2:復職後に給料が下がっても安心!将来の年金額を減らさない「特例措置」
育児休業等から復職した後に時短勤務制度を利用するなどして賃金(報酬)が下がった場合、支払う毎月の社会保険料を安く抑えつつ、将来の年金額を減らさないための強力な制度が用意されています。
通常、給与が大きく変動した際の改定手続きである「随時改定」では、固定賃金が2等級以上大きく変動することが要件とされています。しかし、復職後の「産前産後休業終了時改定」または「育児休業等終了時改定」では条件が大幅に緩和されており、現在の額と比べて1等級以上低ければ、定時決定や随時改定の通常ルールにあてはまらなくても、4か月目の標準報酬月額から改定して毎月の社会保険料を下げることができます。
【改定および特例措置の主な要件】
標準報酬月額の改定要件: 復職後3か月間に受けた報酬の平均額に基づき算出された標準報酬月額が、現在の額と比べて「1等級以上」低く、「子どもが3歳未満」などの要件を満たす場合、休業終了日の翌日が属する月以降3か月間の平均に基づき4か月目から標準報酬月額を改定可能。
養育期間標準報酬月額特例の申出: 標準報酬月額の改定手続きと併せて、厚生年金保険の「養育期間標準報酬月額特例の申出」を年金事務所へ行うことで、子どもが3歳未満の間は、将来受け取る年金額の計算において「下がる前の高い標準報酬月額」が適用されます(※従業員本人が申し出た場合の措置)。
💡 専門家の視点:時短勤務による「年金の減額ペナルティ」を防ぐ仕組み
時短勤務で給与が下がると毎月の社会保険料が安くなり手取り額が助かる一方で、そのままでは将来の厚生年金額まで減ってしまうというジレンマが生じます。この「養育期間標準報酬月額特例」を活用すれば、保険料負担は下がった給与ベースに抑えつつ、将来の年金実績は「出産前の高い標準報酬月額」で計算され続けるため、子育て期間中のキャリア・マネー防衛において決定的な差がつきます。復職時には必ず年金事務所へ申出を行いましょう。
ポイント3:「月額保険料」が免除されるための基本ルール(14日以上の取得条件)
育児休業等を取得した際の毎月の社会保険料(月額保険料)が免除されるには、法で定められた明確な取得要件を満たす必要があります。
【月額保険料の免除要件】
基本ルール: 育児休業等を開始した日の属する月から、終了する日の翌日が属する月の前月までの月額保険料が免除される。
同月内取得のルール: 育児休業等を開始した日の属する月内に、14日以上(土日等の休日も期間に含む)の育児休業等を取得した場合、その月の月額保険料が免除される。
短期の育休を取得する場合でも、開始月内に土日祝日などの休日を含めて14日以上の育児休業を取得していれば、その月の月額保険料全体が免除対象となります。
ポイント4:ボーナス(賞与)の保険料免除には「1ヶ月超の連続取得」が必要
毎月の社会保険料の免除ルールとは異なり、賞与(ボーナス)にかかる社会保険料の免除には独自の厳格な要件が設定されているため注意が必要です。
【賞与保険料の免除要件】
連続1ヶ月超の取得: 賞与を支払った月の末日を含んだ、連続した1か月を超える育児休業等を取得した場合に免除される。
⚠️ 実務上のチェックポイント
賞与の免除判定における「1か月を超えるかどうか」は暦日で厳密に判断され、土日等の休日も期間に含まれます。単にボーナス支給月の末日に休業しているだけでは免除されず、「支給月末日を含み、かつ暦日で1か月を超える連続取得」が必要となるため、育休のスケジュール調整時には特に留意が必要です。
まとめと未来への問いかけ
出産・育児休業中の社会保険料完全免除や、復職後の「養育期間標準報酬月額特例」は、働く親の経済的負担を和らげ、子育てによる将来の年金資産の減少を防ぐために設計された極めて重要な優遇制度です。制度の仕組みを正しく知ることで、安心して子育てとキャリアの形成に向き合うことができます。
あなたはご自身の育休計画や復職後の働き方、そして適用される手続き(養育期間の特例申出など)について正しく把握できているでしょうか?ご家族や勤務先の人事担当者と制度の活用について確認し、将来に向けた確実な一歩を踏み出してみましょう。
